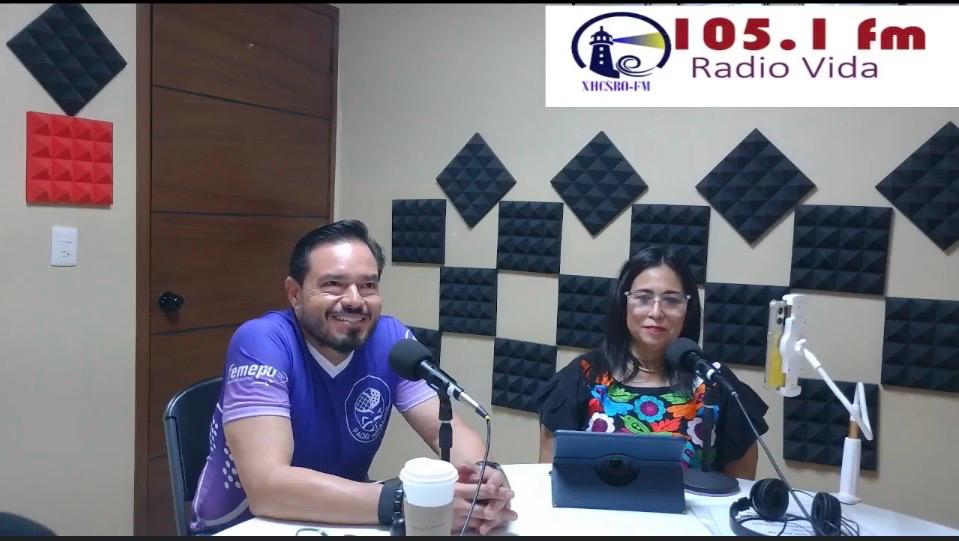
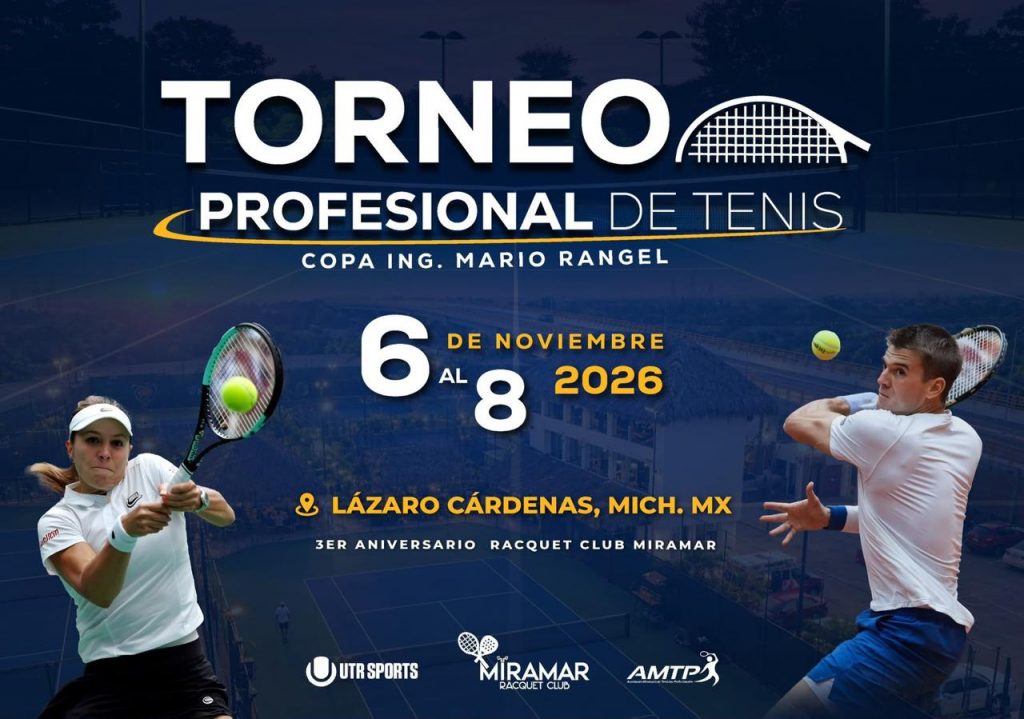
* Anuncian Torneo Profesional de Tenis copa Ing. Mario Rangel
- MIRADA FINANCIERA con Luis Eduardo Villarino …
*El sueño de institucionalizar el torneo de profesionales Ing Mario Rangel, ya camina con la autorización de la Federación Mexicana de tenis.
Este es un gran esfuerzo por traer tenis profesional a nuestra ciudad porteña…
ECONOMIA
LEY DE ECONOMÍA DIGITAL ¿Cuándo fue la última vez que pagó el transporte, un café o la gasolina con un billete? Pues vaya despidiéndose de esa costumbre en varios sectores del país. Tras su paso por Diputados y el aval definitivo del Senado, México ya tiene una nueva Ley de Economía Digital para Pagos Digitales y Electrónicos. Una reforma que le da a la Secretaría de Hacienda el poder de decidir en qué negocios y trámites estará prohibido pagar en efectivo a partir de 2027.
Pero en un país donde más del 85 por ciento de las compras diarias se hacen con monedas y billetes, la pregunta obligada es: ¿qué va a pasar con los millones de mexicanos que no tienen un teléfono inteligente o viven sin internet? Vamos con los datos duros. La ley ya es una realidad legislativa. Aprobada el 6 de octubre en San Lázaro con 330 votos a favor, y ratificada el 20 de octubre en el Senado con 73 votos, la norma tiene una meta clara: acorralar la informalidad, aumentar la trazabilidad fiscal del SAT y revivir plataformas como CoDi y DiMo.
Pero los números muestran la magnitud del reto. Según la Encuesta Nacional de Inclusión Financiera del INEGI, en México el 85.2% de las compras menores a 500 pesos se siguen pagando en efectivo. Incluso en gastos mayores a 500 pesos, el 73.5% de la población prefiere los billetes. A esto se suma una informalidad laboral del 56.2% que opera fuera del radar bancario.
¿Cómo planea el gobierno derribar la barrera de quienes no tienen o no saben usar un celular? La ley, impulsada junto con la Agencia de Transformación Digital de José Antonio Peña Merino, descansa en cuatro pilares de inclusión:
– Primero: Identidad sin papeleo. Los bancos estarán obligados a aceptar la CURP Digital y el Expediente Digital Ciudadano para abrir cuentas sin ir a una sucursal.
– Segundo: Cuentas simplificadas. A través de la Circular 11/2026 de Banxico, se impulsa la cuenta Nivel 2 Bis, que permite recibir hasta 130 mil pesos mensuales abriéndola en línea y sin necesidad de tener RFC.
– Tercero: Aplicaciones gemelas. Banxico obligará a todos los bancos a homologar sus aplicaciones móviles para que hacer una transferencia o leer un QR sea idéntico, simple y con menos pasos en cualquier institución.
– cuarto: Protocolos para quienes no tienen celular. La ley no se limita a aplicaciones móviles; reconoce explícitamente las tarjetas físicas de débito y crédito (como las del Banco del Bienestar) y ordena en su Artículo 18 programas de conectividad e infraestructura pública, además de reglas de «contingencia» para permitir efectivo cuando se caiga el sistema o no haya red.
Impactos Económicos y Legales
El impacto en las PyMEs y «tienditas de la esquina»: Es el punto más sensible para la audiencia. De acuerdo con el Colegio de la Contaduría Pública de México (CCPM), los pequeños comercios operan con márgenes de liquidez muy estrechos. Obligarlos a digitalizarse implica absorber costos de internet, adquisición de terminales punto de venta (TPV) y comisiones bancarias por transacción (tasa de descuento), además de volver totalmente fiscalizables sus ingresos diarios ante el SAT.
Interoperabilidad obligatoria en Terminales (TPV): La ley obliga a que todas las terminales punto de venta que hoy aceptan tarjetas bancarias se actualicen para procesar cobros mediante códigos QR bajo estándares técnicos del Banco de México, supervisados por la CNBV.
El debate constitucional (Posible lluvia de amparos): Especialistas en derecho constitucional y firmas consultoras advierten dos posibles vicios de inconstitucionalidad:
Libertad de comercio y poder liberatorio: El artículo 5° constitucional protege la libertad de comercio, y la Ley Monetaria establece que los billetes y monedas del Banco de México tienen poder liberatorio ilimitado. Prohibir el efectivo por decreto administrativo en ciertos giros podría detonar amparos.
Facultades discrecionales a Hacienda: La oposición cuestionó que sea la SHCP (una autoridad administrativa) y no el Congreso quien decida qué sectores tienen prohibido usar efectivo, dejando también en el aire el catálogo exacto de sanciones por incumplimiento.
BITCOIN
Bitcoin se mantiene cotizando alrededor de la zona de los $80,000 a $82,000 dólares, mostrando resiliencia tras una corrección desde los $87,000 dólares y pese a las caídas recientes en el índice tecnológico Nasdaq 100. De acuerdo con el más reciente análisis de Juan Rodríguez (Papá Bitcoin), el mercado ya dejó atrás el piso del ciclo —marcado el pasado 1 de julio en los $57,700 dólares tras un retroceso del 54%— y se encamina hacia una fase de expansión con la mira puesta en superar los $200,000 dólares hacia el primer semestre de 2029.
El dato institucional de la semana proviene de JP Morgan, el banco más grande del mundo por capitalización de mercado, que por primera vez incluyó a Bitcoin en sus informes de proyección a 10 años (hacia 2036), calificándolo como una posible cobertura frente a la expansión monetaria y la devaluación de las divisas tradicionales.
– Precio actual de referencia: Alrededor de los $80,000 USD (con soporte técnico clave en el precio realizado de tenedores a corto plazo —STH— ubicado en los $74,500 USD).
– Piso confirmado del ciclo actual: $57,700 USD (caída máxima del 54%, mostrando una reducción de volatilidad frente a ciclos pasados donde caía hasta 80%).
– Proyecciones de JP Morgan para Bitcoin (Horizonte a 2036):
Escenario Base: Rendimiento anualizado compuesto del 10% (ajustado por una volatilidad del 55%), lo que llevaría el precio a $215,000 USD, superando el rendimiento proyectado para el oro y las acciones.
Escenario Alcista: Rendimiento anualizado del 16.6%, proyectando un precio de $385,000 USD.
Escenario Bajista: Rendimiento anualizado de -11%.